
Contabilità e rendiconto
Entrate: donazioni e altre entrate
Donazioni con la ricevuta numerata per il donatore e altre entrate come 5 per mille, contributi, sponsor e interessi: si registrano in una pagina sola e finiscono da sole in prima nota e nel rendiconto.
Ultimo aggiornamento: 29 settembre 2026
Le entrate che non arrivano dalle quote dei soci si registrano in Adempimenti → Entrate. La pagina ha due sezioni: le donazioni, con la loro ricevuta numerata, e le altre entrate, come 5 per mille, contributi, sponsor e interessi bancari. Tutte finiscono in prima nota e nel rendiconto.
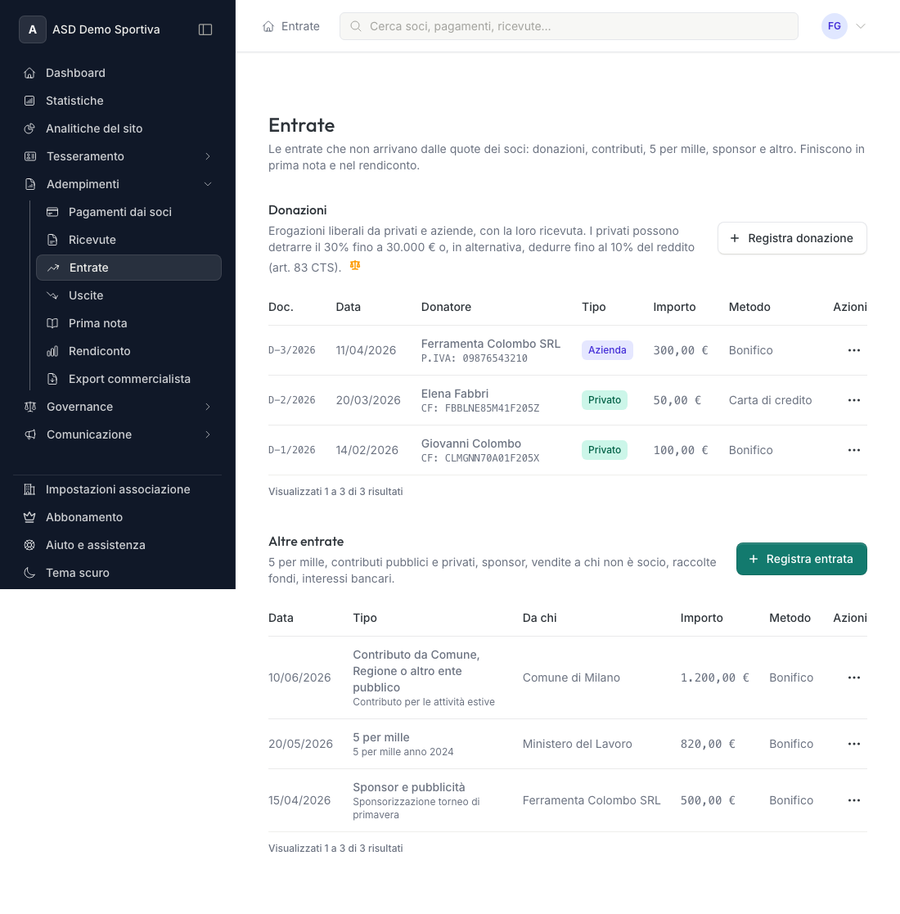
Registrare una donazione
Nella sezione Donazioni premi Registra donazione e compila:
- Chi dona: un privato (nome e codice fiscale) oppure un'azienda, con la spunta "Donatore aziendale" che chiede ragione sociale, partita IVA e indirizzo
- Importo e data di incasso
- Metodo di pagamento: da questo dipende la deducibilità, vedi sotto
- Note facoltative, per esempio la destinazione della donazione
Ogni donazione riceve un numero progressivo per anno (D-1/2026, D-2/2026...): il registro delle erogazioni resta ordinato e verificabile, e ogni operazione viene tracciata nel registro attività dell'associazione.
Una sponsorizzazione non è una donazione: l'azienda riceve in cambio visibilità. Si registra tra le altre entrate, con il tipo "Sponsor e pubblicità".
La ricevuta per il donatore
Dal menu di ogni riga scarichi la ricevuta di donazione in PDF, con i dati dell'associazione, quelli del donatore e la dicitura dell'erogazione liberale. Il donatore la allega alla dichiarazione dei redditi.
Le agevolazioni fiscali, in breve
Per le associazioni che rientrano nel regime degli enti del Terzo settore, l'art. 83 del Codice del Terzo settore (D.Lgs. 117/2017) offre al donatore privato due possibilità alternative:
- detrazione del 30% dell'erogazione, fino a 30.000 euro per anno
- oppure deduzione dal reddito complessivo fino al 10% del reddito dichiarato
Per le aziende la liberalità è deducibile dal reddito d'impresa; la ricevuta di donazione è fuori campo IVA e non richiede fattura elettronica.
Donazioni in contanti: le erogazioni in contanti non danno diritto alle agevolazioni fiscali. Per detrarre o dedurre serve un pagamento tracciabile: bonifico, carta o altri strumenti tracciati. Soglie e requisiti dipendono dal regime dell'associazione: vanno sempre verificati con il commercialista.
Registrare le altre entrate
Nella sezione Altre entrate premi Registra entrata e scegli il tipo:
- 5 per mille
- contributo da Comune, Regione o altro ente pubblico
- convenzione o servizio pagato da un ente pubblico
- contributo da fondazione, azienda o privato per un progetto
- sponsor e pubblicità
- vendite e servizi a chi non è socio (corsi, bar, biglietti)
- raccolta fondi (cene, lotterie, eventi)
- interessi bancari
- altre entrate (rimborsi, risarcimenti)
Poi indica da chi arriva l'entrata, una descrizione, l'importo, la data di incasso e il metodo di pagamento. Per alcuni tipi Tesserati chiede anche a cosa si riferisce l'entrata: all'attività dell'associazione oppure ad attività commerciali, cioè secondarie rispetto agli scopi dello statuto. Per gli sponsor propone già "Attività commerciali".
Dal menu di ogni riga puoi modificare o eliminare l'entrata.
Dove finiscono i numeri
Donazioni e altre entrate entrano automaticamente nella prima nota e nel rendiconto. Nei modelli ministeriali per il RUNTS ogni entrata va nella sua riga: le donazioni tra le erogazioni liberali, il 5 per mille nella sua voce, i contributi pubblici tra i contributi da enti pubblici, gli sponsor tra le attività diverse, le raccolte fondi nella loro sezione, gli interessi tra le entrate da rapporti bancari.
La collocazione delle entrate nei modelli ministeriali segue le indicazioni più diffuse per le piccole associazioni: va sempre verificata con il commercialista.
Prossimo passo
A gennaio il donatore chiede il riepilogo per la dichiarazione: la ricevuta PDF resta disponibile e si può scaricare di nuovo in qualsiasi momento. Per il quadro completo dell'anno c'è il rendiconto.
Altre guide in Contabilità e rendiconto